I tal





Betroet af førende nordiske virksomheder
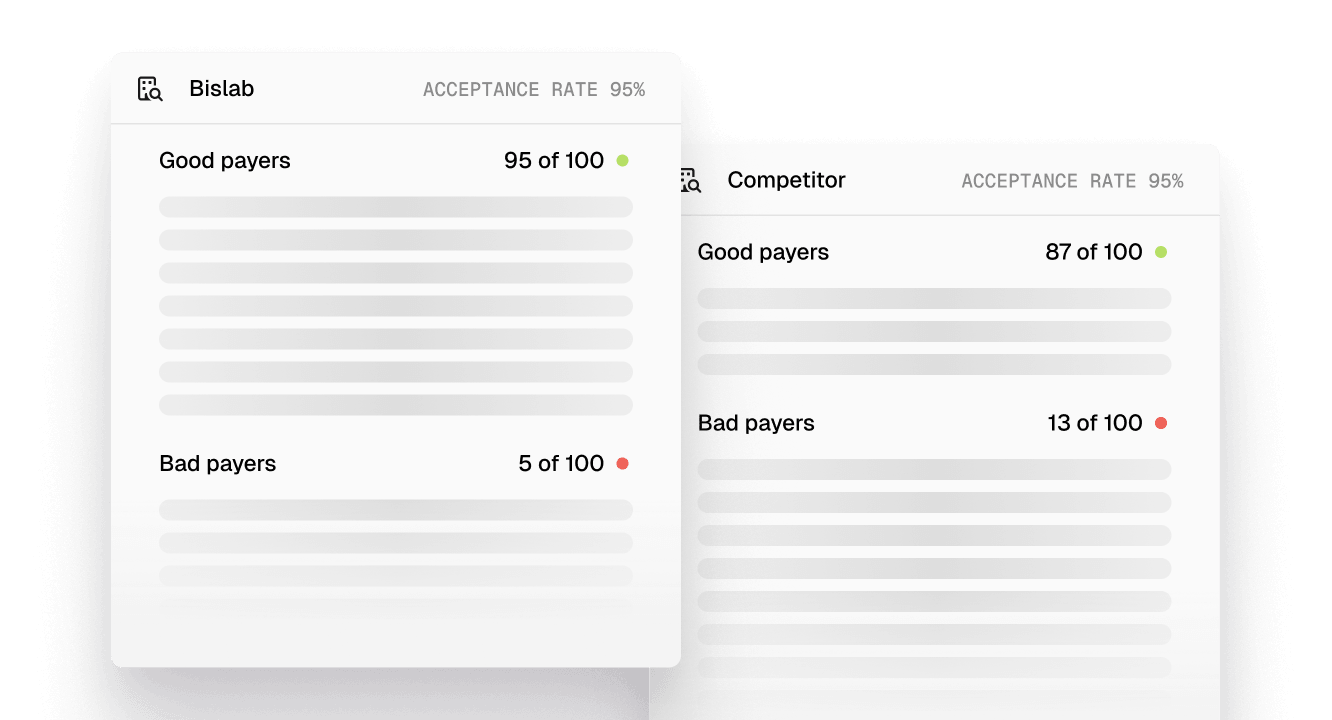
Mest præcis
Vores kreditvurderingsmodeller er de mest præcise på markedet. Det gør det muligt for din virksomhed at sige ja til flere kunder uden at øge risikoen.
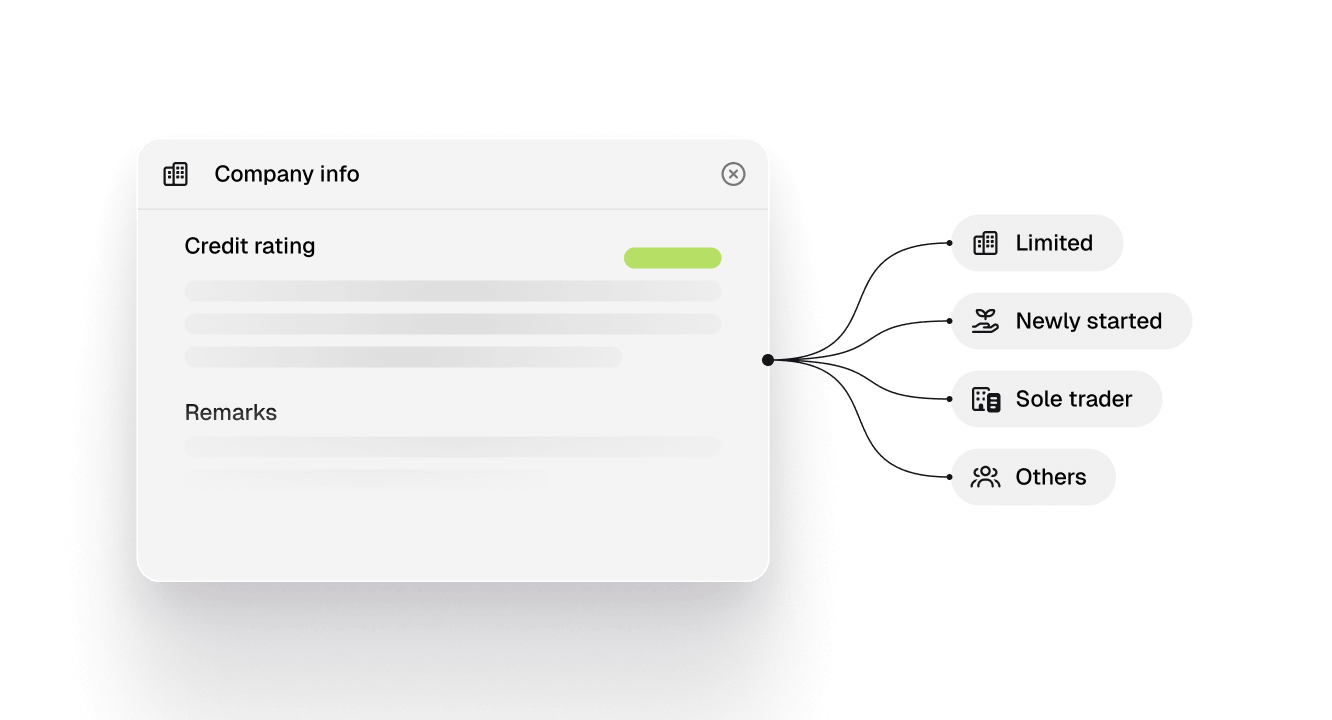
Scor flere virksomheder
Vi bruger et bredt datagrundlag og avancerede kreditvurderingsmodeller, der gør det muligt at score flere virksomheder og flere virksomhedstyper. Det hjælper dig med at onboarde flere kunder sikkert.
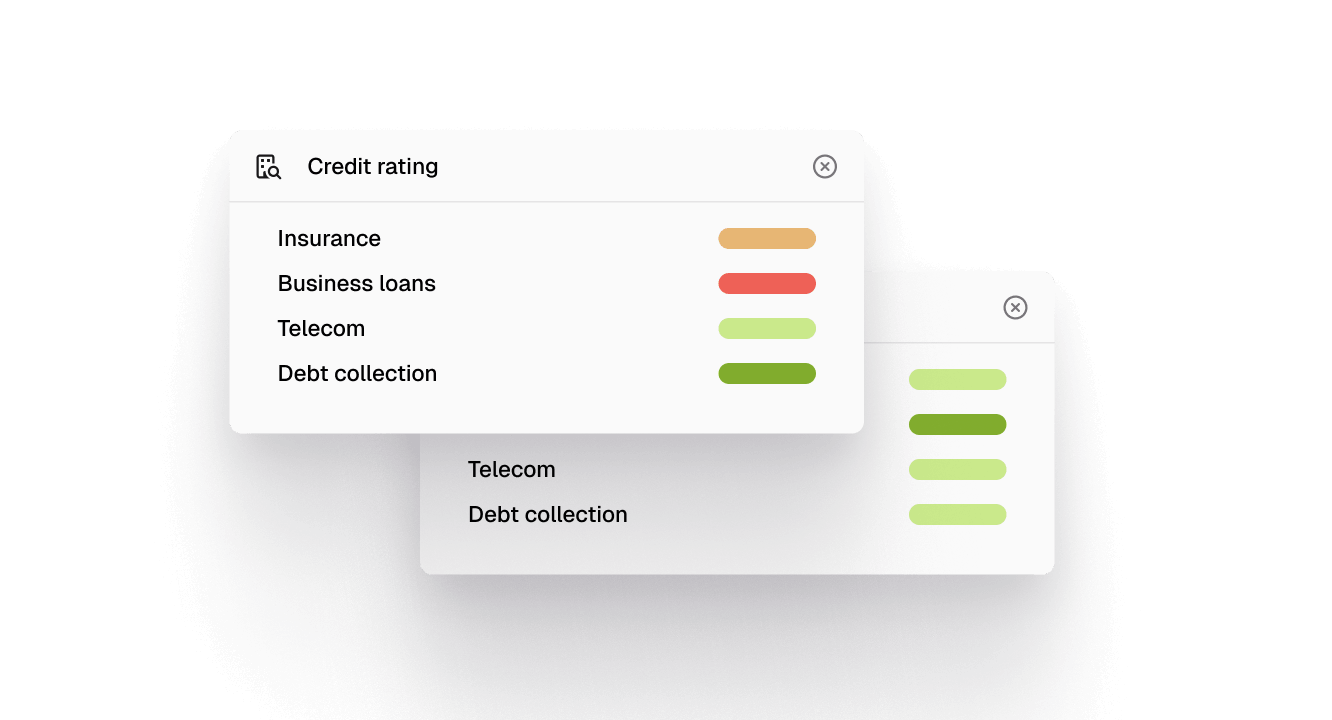
Tilpasset din forretning
Ikke alle virksomheder er ens. Derfor kan vores kreditmodeller og beslutningspolitikker tilpasses netop din forretnings behov.
Sådan virker det

Avanceret modellering
Bislab bruger avanceret statistisk modellering til at hente den størst mulige informationsværdi ud af de underliggende data. Modellerne opdateres og versioneres løbende.

Tilpassede modeller
Virksomheder er forskellige i størrelse, branche og organisering. Derfor kører vi flere unikke kreditvurderingsmodeller parallelt for forskellige typer virksomheder for at sikre maksimal præcision.

Et bredere dataunivers
Vi bruger alternative data, som normalt ikke indgår i kreditvurderingsmodeller. Det giver mere præcise forudsigelser af kreditrisiko og mere opdateret realtidsinformation.

Inddrag dine egne data
Inddrag dine egne kundedata i realtid for mere præcise risikovurderinger, tilpasset netop din forretning og dine politikregler.

På tværs af Norden
Vores løsninger er nemme at integrere på tværs af markeder, med samme API, data og scorestruktur, så din risikoafdeling kan arbejde mere effektivt og træffe bedre beslutninger.

Fuldt dokumenteret og compliant
Alle vores kreditmodeller er dokumenteret i detaljer og overholder fuldt ud alle relevante love og regler. Klar til og godkendt af banker.

Kreditvurdering
Kreditvurdering leveret som AAA-rating, normaliseret score (0-100), sandsynlighed for misligholdelse, rå score og forklaring af scoren

Kreditgrænse
Foreslået kreditgrænse beregnet ud fra flere risikofaktorer og virksomhedens aktiver.
Spørgsmål og svar
Hvad er en kreditvurdering af en virksomhed?
En vurdering af, hvor sandsynligt det er, at virksomheden ikke kan betale sine regninger. Den bygger typisk på regnskaber, betalingsanmærkninger og oplysninger fra CVR og Statstidende.
Hvor længe må en betalingsanmærkning bruges?
Oplysninger, der taler imod kreditværdigheden, må ikke bruges, når de er over 5 år gamle, medmindre de i det enkelte tilfælde er åbenbart afgørende (databeskyttelsesloven § 20, stk. 3).
Hvilken gæld må et kreditoplysningsbureau videregive?
Gæld fra Statstidende, gæld indberettet af en offentlig myndighed og gæld over 1.000 kr. til samme kreditor, når skyldneren har erkendt den skriftligt, eller der er taget retslige skridt. Endelig godkendt gældssanering må ikke videregives (databeskyttelsesloven § 21, stk. 3).